Bảo hiểm Công trình Xây dựng PVI: Giải pháp Mọi Rủi ro
Mục lục
Quy định Pháp lý & Trách nhiệm Mua Bảo hiểm Công trình Bắt buộc
Hoạt động xây dựng tại Việt Nam là ngành rủi ro cao và được quản lý chặt chẽ bởi pháp luật. Theo Nghị định 67/2023/NĐ-CP (thay thế Nghị định 119/2015), việc mua bảo hiểm công trình là trách nhiệm pháp lý bắt buộc đối với cả Chủ đầu tư và các Nhà thầu liên quan.
Các Đối tượng & Công trình Bắt buộc Mua Bảo hiểm
Phân theo loại công trình, bảo hiểm áp dụng cho:
Công trình dân dụng: nhà ở, căn hộ, chung cư, cao ốc văn phòng, khách sạn, bệnh viện, trường học…
Công trình công nghiệp: nhà máy, kho bãi, xưởng sản xuất…
Công trình hạ tầng kỹ thuật: giao thông (cầu đường), cấp thoát nước, xử lý rác, cấp điện…
Công trình năng lượng tái tạo: điện mặt trời, điện gió, điện sinh khối…
Công trình nông nghiệp – nông thôn: đê điều, kênh mương, trạm bơm, nhà điều hành…

Ai cần mua bảo hiểm công trình?
Chủ đầu tư (theo yêu cầu của luật, nghị định về đầu tư xây dựng);
Nhà thầu chính/nhà thầu phụ (nếu được giao nghĩa vụ mua theo hợp đồng);
Ngân hàng tài trợ dự án (yêu cầu bảo hiểm để bảo vệ tài sản hình thành trong tương lai), nhà thầu phụ hoặc các bên thứ 3 có liên quan
Rủi ro & Hậu quả Pháp lý nếu không mua bảo hiểm công trình bắt buộc
✅ Bị xử phạt hành chính: Theo quy định của pháp luật.
✅ Không đủ điều kiện Nghiệm thu/Quyết toán: Gây ách tắc dòng tiền dự án.
✅ Tự chịu 100% chi phí: Khi xảy ra sự cố (cháy, nổ, sập, tai nạn lao động), doanh nghiệp phải tự chi trả toàn bộ thiệt hại.
Mẹo: Bảo hiểm công trình thường được mua kèm bảo hiểm tai nạn cho công nhân, hoặc bảo hiểm máy móc thiết bị thi công
Phạm vi Bảo hiểm Công trình Xây dựng PVI (CAR)
Đây là giải pháp bảo vệ toàn diện nhất, kết hợp cả Bảo hiểm Mọi Rủi ro Xây dựng (CAR). Phạm vi bảo hiểm của PVI bao gồm 2 phần chính:
🔹 Phần 1 – Thiệt hại vật chất công trình
Bảo hiểm các tổn thất bất ngờ, không lường trước gây ra bởi:
Cháy, nổ, sét đánh;
Lũ lụt, mưa bão, sạt lở, động đất;
Sập đổ, lỗi thi công, va chạm máy móc, trộm cắp có dấu hiệu đột nhập;
Các rủi ro khác không bị loại trừ trong hợp đồng.
PVI sẽ chi trả chi phí sửa chữa, thay thế hoặc phục hồi công trình về trạng thái ban đầu trước tổn thất.
🔹 Phần 2 – Trách nhiệm đối với bên thứ ba
Chi trả cho trách nhiệm pháp lý phát sinh khi:
Làm thiệt hại tài sản của bên thứ ba;
Gây thương tích, tử vong cho người khác trong quá trình thi công.
Lưu ý: Phạm vi trên tập trung vào rủi ro XÂY DỰNG. Đối với các dự án chủ yếu về LẮP ĐẶT máy móc, dây chuyền sản xuất, nhà máy điện... vui lòng xem giải pháp chuyên biệt tại: Bảo hiểm Mọi Rủi ro Lắp đặt (EAR) PVI.
Cách Tính Phí Bảo hiểm Công trình xây dựng PVI
💡 Cách tính chi phí bảo hiểm công trình xây dựng
Công thức:
👉 Phí bảo hiểm = Tỷ lệ phí tổng × Giá trị công trình
📌 Ví dụ minh họa:
Một nhà thầu xây dựng trúng thầu thi công công trình Trung tâm sinh hoạt cộng đồng tại Quảng Nam, quy mô gồm 2 tầng nổi, không có tầng hầm, tổng giá trị gói thầu là 5 tỷ đồng.
Chi tiết tính phí như sau:
Tỷ lệ phí chính: 0,09%
Phụ phí (rủi ro địa phương, điều kiện thi công): 0,03%
👉 Tổng tỷ lệ phí: 0,12% (chưa gồm VAT)
Tính phí bảo hiểm:
Phí bảo hiểm gốc:
0,12% × 5.000.000.000 VNĐ = 6.000.000 VNĐThuế VAT (10%):
10% × 6.000.000 VNĐ = 600.000 VNĐTổng phí thanh toán:
6.000.000 + 600.000 = 6.600.000 VNĐ
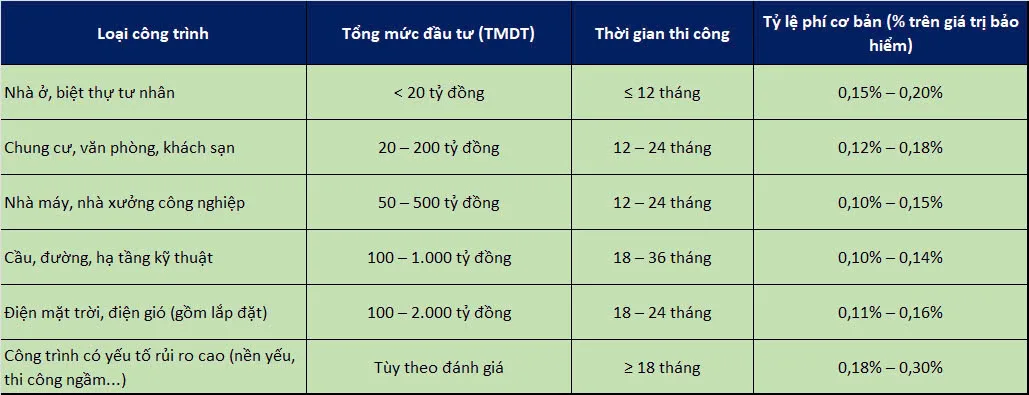
Bảng Phí Tham khảo & Các Yếu tố Ảnh hưởng

🔍 Phí trên bao gồm:
Thiệt hại vật chất công trình trong quá trình thi công;
Trách nhiệm đối với bên thứ ba (mức trách nhiệm cơ bản, thường từ 1–5 tỷ đồng);
Miễn thường chuẩn: thường từ 10–50 triệu đồng/vụ (tùy quy mô công trình).
⚠️ Mức phí sẽ tăng nếu:
Công trình ở khu vực dễ bị bão lũ, lở đất, nền đất yếu;
Yêu cầu bảo hiểm mở rộng (chi phí tháo dỡ, DSU, bảo hiểm trong bảo hành…);
Có tổn thất trong quá khứ hoặc dự án mang yếu tố thử nghiệm kỹ thuật cao.
🔧 Lưu ý: Đây chỉ là bảng mức phí tham khảo. Khi làm báo giá cụ thể, PVI sẽ thực hiện đánh giá rủi ro, kiểm tra hồ sơ thiết kế, và xây dựng phương án phí theo từng dự án.
Mua bảo hiểm công trình PVI ở đâu?

Liên hệ với Bộ phận CSKH 24/7 của Bảo hiểm PVI Thủ Đức bằng các hình thức: Di động / Email / Zalo / Viber / Trực tiếp tại trụ sở công ty.
HOTLINE Mua hàng 24/7: 0975.124.456
BƯỚC 1: Chuẩn bị thông tin khách hàng
- Bạn chỉ cần cung cấp thông tin ban đầu (Tên Cơ sở/Doanh nghiệp, Địa chỉ, Loại hình Kinh doanh, Biên bản kiểm tra PCCC(nếu có)) gửi qua Zalo hoặc Form liên hệ
BƯỚC 2: PVI Tư vấn & Gửi Báo giá Chính xác
Chuyên gia PVI sẽ tiếp nhận thông tin, tư vấn chính xác theo quy định pháp luật và gửi báo giá nhanh nhất.
- (Lưu ý: Đối với các Doanh nghiệp/Dự án lớn, chúng tôi có thể yêu cầu thêm Hồ sơ PCCC hoặc Khảo sát thực tế để đảm bảo quyền lợi bảo hiểm tối đa cho bạn.)
BƯỚC 3: Thanh toán và nhận Giấy chứng nhận
Thanh toán qua chuyển khoản theo hướng dẫn;
Giấy chứng nhận bảo hiểm sẽ được gửi bản mềm qua Zalo/email hoặc bản cứng theo yêu cầu.
Thủ tục Bồi thường & Giải quyết Sự cố Tốc độ từ PVI
Trong trường hợp xảy ra sự cố, cần áp dụng đầy đủ mọi biện pháp cần thiết nhằm cứu giúp, bảo vệ con người và tài sản để hạn chế tổn thất phát sinh.
THÔNG BÁO TỔN THẤT
Ngay khi xảy ra sự cố hoặc tổn thất, Bên mua bảo hiểm cần thông báo kịp thời tới PVI để được hướng dẫn xử lý ban đầu và phối hợp giám định hiện trường.📞 Tổng đài bồi thường toàn quốc: 1900 54 54 58
GIÁM ĐỊNH HIỆN TRƯỜNG
Ngay sau khi tiếp nhận thông tin tổn thất, PVI sẽ cử cán bộ hoặc đơn vị giám định độc lập đến hiện trường để:Ghi nhận hiện trạng tổn thất;Đánh giá nguyên nhân và mức độ thiệt hại;Hướng dẫn bên mua bảo hiểm lập hồ sơ bồi thường đầy đủ.

Lý do Chủ đầu tư & Nhà thầu nên chọn Bảo hiểm PVI?
- ✅ Thị phần #1 tại Việt Nam theo báo cáo của Hiệp hội bảo hiểm.
- ✅ Là công ty duy nhất tại Việt Nam được xếp hạng tín nhiệm tài chính quốc tế A- (Xuất sắc) bởi A.M.Best
- ✅ Dịch vụ bồi thường minh bạch – nhanh chóng – hiệu quả
- ✅ Công ty có số vốn điều lệ #1 tại Việt Nam (3600 tỷ đồng).
- ✅ Mạng lưới hơn 150 Chi nhánh và phòng kinh doanh khu vực hoạt động trên toàn quốc. Cùng đó là 2 Trung tâm Chăm sóc khách hàng phía Bắc và phía Nam.
Đây là bảo hiểm dành cho công trình xây dựng trong thời gian thi công, bảo vệ trước các rủi ro bất ngờ như cháy, nổ, lũ lụt, sập đổ, va chạm máy móc và trách nhiệm đối với bên thứ ba. [Xem thêm]
Có, nếu công trình thuộc danh mục bắt buộc theo Nghị định 67/2023/NĐ-CP (ví dụ: công trình công cộng, công nghiệp lớn, ảnh hưởng cộng đồng).
Chủ đầu tư, tổng thầu, nhà thầu chính, nhà thầu phụ đều có thể là bên mua, tùy theo quy định trong hợp đồng xây dựng.
Phần 1: Thiệt hại vật chất công trình trong quá trình thi công;
Phần 2: Trách nhiệm pháp lý đối với bên thứ ba.
Có. Các điều khoản mở rộng phổ biến: bảo hiểm trong giai đoạn bảo hành, rung chấn ảnh hưởng nhà dân, DSU (Delay in Start-up), chi phí dỡ bỏ, làm thêm giờ...
Nên mua trước ngày khởi công chính thức để bảo đảm hiệu lực ngay từ ngày bắt đầu thi công.
Hợp đồng thi công/gói thầu;
Bản vẽ thiết kế cơ bản;
Dự toán xây dựng;
Thời gian thi công dự kiến;
Thông tin bên mua bảo hiểm.
Có, nếu các rủi ro này không nằm trong danh sách loại trừ và việc thi công tuân thủ đúng quy trình kỹ thuật.
Phí = Tỷ lệ phí (%) × Giá trị công trình. Tỷ lệ sẽ phụ thuộc vào loại công trình, thời gian thi công và các yếu tố rủi ro. Vui lòng xem chi tiết tại [Cách Tính Phí & Bảng Giá Tham Khảo].
Trong vòng 30 ngày kể từ khi nhận đầy đủ hồ sơ hợp lệ, PVI sẽ thanh toán toàn bộ số tiền bồi thường.
