Mức khấu trừ bảo hiểm là gì?
Mục lục
Trong hợp đồng bảo hiểm thường xuất hiện thuật ngữ “Mức khấu trừ bảo hiểm”. Vậy thì “mức khấu trừ” là gì? Ý nghĩa của mức khấu trừ như thế nào và cách áp dụng trong thực tế?
Mức khấu trừ bảo hiểm là gì?
Mức khấu trừ bảo hiểm (hay còn gọi là mức miễn thường bảo hiểm hoặc “deductible” trong tiếng Anh) là một khoản tiền nhất định mà người được bảo hiểm phải tự chi trả cho mỗi sự cố hoặc tổn thất được bảo hiểm, trước khi công ty bảo hiểm bắt đầu thanh toán phần còn lại. Nói cách khác, đây là phần trách nhiệm tài chính mà bạn chia sẻ với công ty bảo hiểm khi có tổn thất xảy ra.
Ví dụ: Bạn có bảo hiểm nhà ở với mức khấu trừ 10 triệu đồng. Nếu nhà của bạn bị hư hỏng trị giá 200 triệu đồng, bạn sẽ tự chi trả 10 triệu đồng đầu tiên, và công ty bảo hiểm sẽ thanh toán 190 triệu đồng còn lại.
Đây là một điều khoản bắt buộc trong hầu hết các hợp đồng bảo hiểm và là yếu tố quan trọng ảnh hưởng đến cả phí bảo hiểm lẫn quyền lợi bảo hiểm.
Vai trò và mục đích của mức khấu trừ trong bảo hiểm
Hiểu đúng về khấu trừ bảo hiểm giúp người tham gia chủ động hơn trong quản lý tài chính và kiểm soát rủi ro. Mục đích chính của mức khấu trừ gồm:
- Giảm thiểu các hồ sơ khiếu nại bảo hiểm mà trong đó số tiền tổn thất nhỏ, không ảnh hưởng nhiều tới hoạt động cũng như năng lực tài chính của Bên mua bảo hiểm. Từ đó, giúp các hãng bảo hiểm tối ưu chi phí hợp lý bảo hiểm giữa bên bán và bên mua.
- Giảm mức phí bảo hiểm mà Bên mua bảo hiểm phải chịu.
Các loại mức khấu trừ phổ biến
a) Khấu trừ cố định
Là số tiền cụ thể khách hàng phải chịu trong mỗi vụ tổn thất. Ví dụ: 5 triệu, 10 triệu, 30 triệu đồng/vụ.
b) Khấu trừ theo tỷ lệ %
Áp dụng cho tài sản có giá trị lớn. Ví dụ: khấu trừ 1% tổng tổn thất hoặc 2% giá trị tài sản.
c) Khấu trừ kết hợp
Doanh nghiệp bảo hiểm sẽ lấy mức lớn hơn giữa số tiền cố định và phần trăm tổn thất để làm mức miễn thường.
d) Khấu trừ theo thời gian
Phổ biến trong bảo hiểm gián đoạn kinh doanh. Ví dụ: người mua bảo hiểm tự chịu 3 – 7 ngày đầu tiên bị gián đoạn sản xuất.
Mức khấu trừ có áp dụng cho mọi loại bảo hiểm không?
Câu trả lời là: gần như có. Một số dòng bảo hiểm phổ biến có áp dụng khấu trừ bảo hiểm:
Bảo hiểm tài sản (Property All Risks – PAR)
Bảo hiểm xây dựng (CAR)
Bảo hiểm lắp đặt thiết bị (EAR)
Bảo hiểm hàng hóa vận chuyển
Bảo hiểm trách nhiệm dân sự bên thứ ba (TPL)
Bảo hiểm máy móc thiết bị công trình (CPM)
Tùy theo loại hình và đặc thù ngành nghề, mức khấu trừ có thể điều chỉnh linh hoạt. Tuy nhiên, đối với bảo hiểm con người như bảo hiểm tai nạn 24/7, thường không áp dụng mức khấu trừ.
Mức khấu trừ bảo hiểm ô tô
Trong bảo hiểm ô tô, có áp dụng MKT khi sửa chữa xe. Điều này chỉ áp dụng đối với Bảo hiểm vật chất (bảo hiểm thân vỏ) xe ô tô.
Mức khấu trừ bảo hiểm xe ô tô: Là số tiền Chủ xe phải tự chịu/1 vụ tai nạn.
- Xe không kinh doanh: 500.000 VNĐ/vụ tai nạn
- Xe kinh doanh: 1.000.000 VNĐ/vụ tai nạn
Lưu ý: MKT áp dụng cho mỗi “vụ tai nạn“, không phải “mỗi lần sửa xe“. Chủ xe cần hiểu rõ điều này khi sửa chữa xe ô tô.
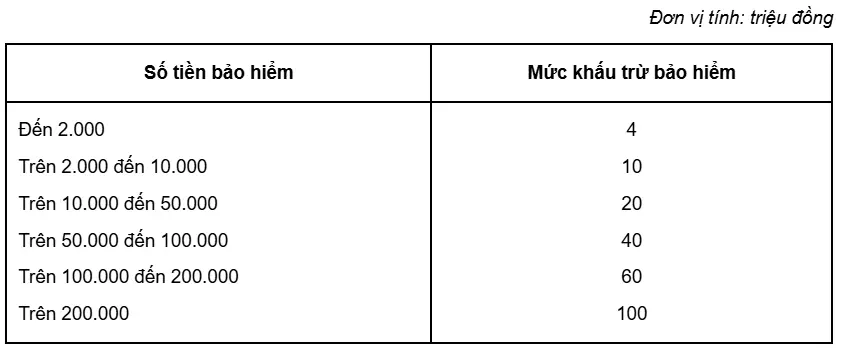
Mức khấu trừ bảo hiểm Cháy nổ
Bảo hiểm Cháy nổ bắt buộc là sản phẩm được Chính phủ quy định. Hướng dẫn chi tiết tại Nghị định 105/2025/NĐ-CP ban hành bởi Thủ tướng Chính phủ. Quy định rõ tỷ lệ phí và Mức khấu trừ.
Mức khấu trừ trong bảo hiểm cháy nổ phụ thuộc vào Số tiền bảo hiểm. Chi tiết quy định như sau:
Mức khấu trừ cao có phải lúc nào cũng tốt?
Không hẳn. Mức khấu trừ cao giúp giảm phí bảo hiểm nhưng đồng nghĩa với việc người mua phải tự chịu nhiều hơn khi xảy ra rủi ro. Và ngược lại, mức khấu trừ quá thấp giúp bạn luôn được bảo vệ trong mọi trường hợp. Nhưng mức phí bảo hiểm sẽ được đẩy lên cao.
Trường hợp phù hợp chọn mức khấu trừ cao:
Doanh nghiệp có năng lực tài chính tốt
Mong muốn tối ưu chi phí bảo hiểm dài hạn
Có khả năng kiểm soát và phòng ngừa rủi ro tốt
Ngược lại, nếu rủi ro cao và doanh nghiệp không muốn tự chịu thiệt hại lớn, nên chọn mức khấu trừ thấp hơn.
Lưu ý khi lựa chọn mức khấu trừ trong hợp đồng bảo hiểm
Đọc kỹ điều khoản về khấu trừ trong hợp đồng, đừng chỉ nhìn vào số tiền bảo hiểm.
So sánh giữa các nhà bảo hiểm – cùng một sản phẩm, mức khấu trừ khác nhau sẽ ảnh hưởng đến phí và bồi thường.
Lựa chọn mức khấu trừ phù hợp với quy mô doanh nghiệp và khả năng tài chính.
Kết luận
Mức khấu trừ là một phần không thể thiếu trong mọi hợp đồng bảo hiểm phi nhân thọ. Hiểu rõ mức khấu trừ là gì, các loại khấu trừ và cách nó ảnh hưởng đến phí, quyền lợi là yếu tố quan trọng giúp doanh nghiệp và cá nhân quản lý hiệu quả rủi ro và chi phí bảo hiểm.
Hãy trao đổi kỹ với tư vấn viên bảo hiểm hoặc chuyên gia nghiệp vụ để chọn mức khấu trừ phù hợp nhất với nhu cầu thực tế của bạn.
Cần tư vấn?
Miễn phí tư vấn báo giá. Hỗ trợ khách hàng 24/7!